


Cuối tháng Tám, ga đi quốc tế ở Tân Sơn Nhất đông nhất vào những chuyến bay đêm. Xe đẩy chất hai, ba chiếc vali, có chiếc buộc sợi dây màu để dễ nhận ở băng chuyền. Quanh một người sắp đi thường là cả gia đình, bố mẹ, ông bà, đôi khi cả cô chú. Trước cửa kiểm soát an ninh, lời dặn quen thuộc vẫn là “Đến nơi nhắn cho mẹ.”
Trong vali là quần áo và những món đồ cần thiết cho cuộc sống mới. Nhưng thứ không nhìn thấy là số tiền phía sau chuyến đi. Với nhiều gia đình, con số ấy lớn ngang một căn nhà và đã được chuẩn bị từ nhiều năm trước, đôi khi từ khi đứa trẻ còn học tiểu học.

Du học khác nhiều mục tiêu tài chính ở chỗ thời điểm cần tiền gần như cố định. Đứa trẻ tám tuổi hôm nay sẽ bước vào tuổi đại học sau khoảng mười năm. Mua nhà có thể chờ, nhưng lịch nhập học thì khó lùi. Vì thế, chuẩn bị cho con đi học là bài toán của cả số tiền lẫn thời gian.
Mục tiêu ấy có thể lên tới hàng tỷ đồng. Theo ước tính của HSBC, học phí và sinh hoạt phí vào khoảng 40.000 USD mỗi năm. Bốn năm đại học tương đương khoảng 4,2 tỷ đồng theo tỷ giá hiện tại. Với một trường tư thục hàng đầu, con số có thể lên tới 9,5 tỷ đồng; mức tham khảo tại Singapore và Anh lần lượt khoảng 7,6 tỷ và 6,5 tỷ đồng.
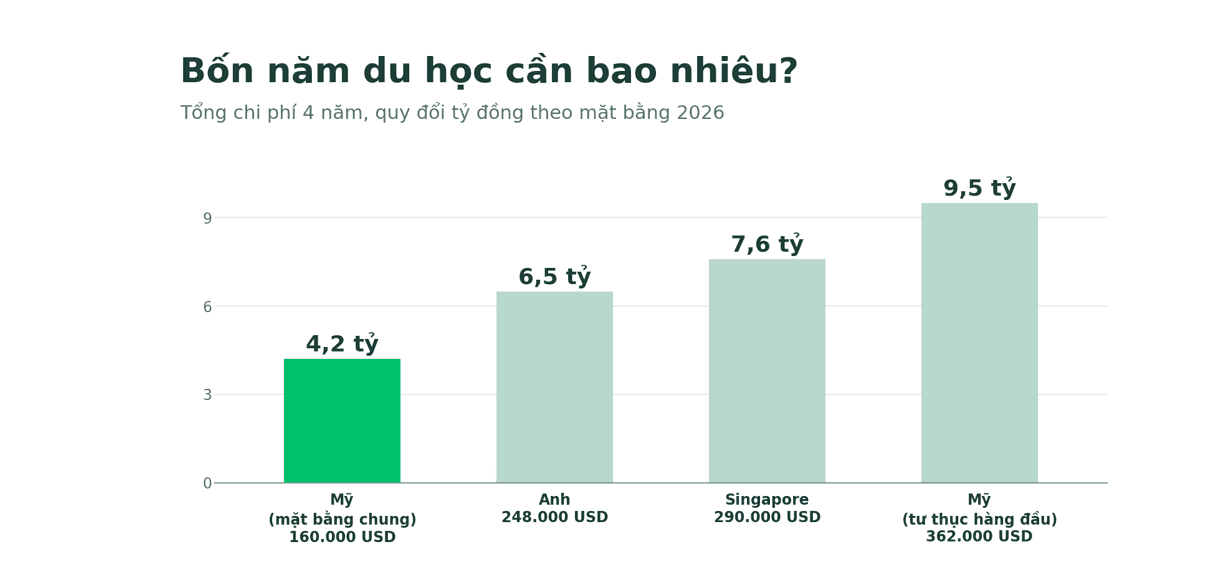
Nguồn: HSBC. Quy đổi theo tỷ giá 26.200VND/USD.
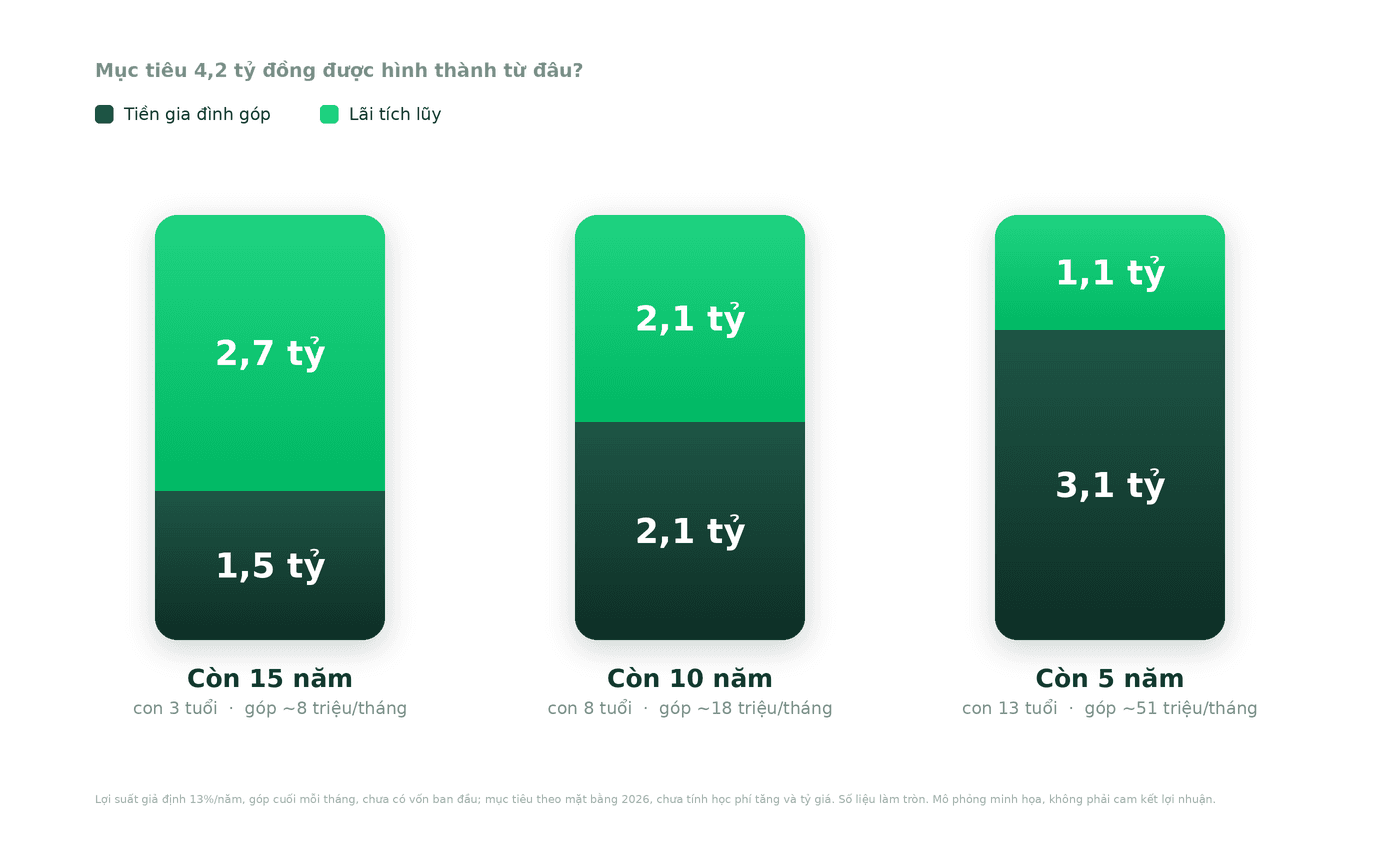
Với mục tiêu 4,2 tỷ đồng và giả định khoản tích lũy sinh lời 13% mỗi năm, thời điểm bắt đầu tạo ra khác biệt rất lớn. Nếu bắt đầu khi con 8 tuổi, còn 10 năm chuẩn bị, gia đình cần tích lũy khoảng 18 triệu đồng mỗi tháng. Nếu chờ đến khi con 13 tuổi, chỉ còn 5 năm, số tiền cần dành mỗi tháng tăng lên khoảng 51 triệu đồng. Trong khi đó, nếu bắt đầu từ khi con 3 tuổi, với 15 năm tích lũy, gia đình chỉ cần dành khoảng 8 triệu đồng mỗi tháng.
Cùng một mục tiêu, bắt đầu sớm giúp giảm đáng kể số tiền phải dành ra mỗi tháng.

Bắt đầu sớm không chỉ giúp giảm số tiền cần đầu tư mỗi tháng, mà còn để lãi kép đóng góp nhiều hơn vào mục tiêu 4,2 tỷ đồng. Với 15 năm, gia đình cần đầu tư khoảng 1,5 tỷ đồng, còn 2,7 tỷ đồng đến từ phần sinh lời. Nếu chỉ còn 5 năm, vốn đầu tư tăng lên 3,1 tỷ đồng, trong khi phần sinh lời chỉ còn 1,1 tỷ đồng.
Các phép tính trên vẫn dựa trên mặt bằng chi phí hôm nay. Trong mười năm, học phí có thể tăng, trong khi gia đình Việt Nam còn đối mặt với biến động tỷ giá khi thu nhập và tiền tích lũy chủ yếu bằng đồng Việt Nam, còn học phí được trả bằng ngoại tệ. Những khoản phát sinh như vé máy bay, bảo hiểm, thị thực hay thay đổi kế hoạch học tập cũng khiến ngân sách thực tế cao hơn. Vì thế, 4,2 tỷ đồng nên được xem là một mốc để bắt đầu kế hoạch, thay vì con số cố định cho mười năm sau.
Thời gian còn lại cũng ảnh hưởng đến cách khoản tiền ấy được đầu tư. Khi ngày nhập học còn xa, gia đình có nhiều thời gian hơn để chấp nhận biến động và tìm kiếm tăng trưởng. Càng gần thời điểm cần tiền, khả năng chờ thị trường hồi phục càng ít, nên danh mục cần thận trọng hơn. Với nhà đầu tư quỹ, điều đó có thể đồng nghĩa với việc giảm dần tỷ trọng tài sản rủi ro khi ngày nhập học đến gần.
Bắt đầu sớm vì thế không chỉ giúp giảm số tiền phải dành ra mỗi tháng. Nó còn cho gia đình thêm thời gian để ứng phó khi chi phí thay đổi, thị trường không thuận lợi hoặc kế hoạch của con khác đi.

Chuyến bay đêm ấy cất cánh gần một giờ sáng. Người mẹ đứng cạnh tôi vẫy tay đến khi bóng con khuất sau cửa kiểm soát. Tôi hỏi chị đã chuẩn bị cho chuyến đi này từ bao giờ.
Chị cười: “Từ hồi thằng bé học lớp ba.”
Bài viết mang tính tham khảo và giáo dục tài chính, không phải khuyến nghị đầu tư. Các con số là mô phỏng dựa trên ước tính chi phí của HSBC (mặt bằng 2026, tỷ giá giả định khoảng 26.200 VND/USD) và giả định lợi suất 13% mỗi năm không đổi. Các phép tính chính chưa tính học phí tăng và biến động tỷ giá; kịch bản tham khảo về các yếu tố này dựa trên giả định của Dragon Capital. Hình ảnh minh họa bởi AI.