


Lãi suất tiết kiệm đang hấp dẫn, thị trường chứng khoán vẫn nhiều biến số. Giữ tiền mặt chờ cơ hội là dễ hiểu, nhưng chờ quá lâu có thể khiến nhà đầu tư bỏ lỡ cơ hội tích lũy.
Không phải khoản tiền nhàn rỗi nào cũng nên đem đi đầu tư. Quỹ dự phòng, thường tương đương ba đến sáu tháng chi tiêu, hay những khoản chắc chắn phải dùng trong một, hai năm tới như học phí, sửa nhà, vẫn nên được ưu tiên cho sự ổn định và thanh khoản. Nhờ đó, nhà đầu tư không phải bán tài sản dài hạn chỉ để xử lý một nhu cầu trước mắt.
Tiền cần dùng trong vài năm tới và tiền dành cho mục tiêu 10 năm sau rõ ràng không nên được quản lý giống nhau. Với khoản chưa cần dùng trong thời gian dài, câu chuyện không chỉ là giữ tiền cho “an toàn”, mà còn là làm sao để số tiền đó có cơ hội tăng trưởng theo thời gian.
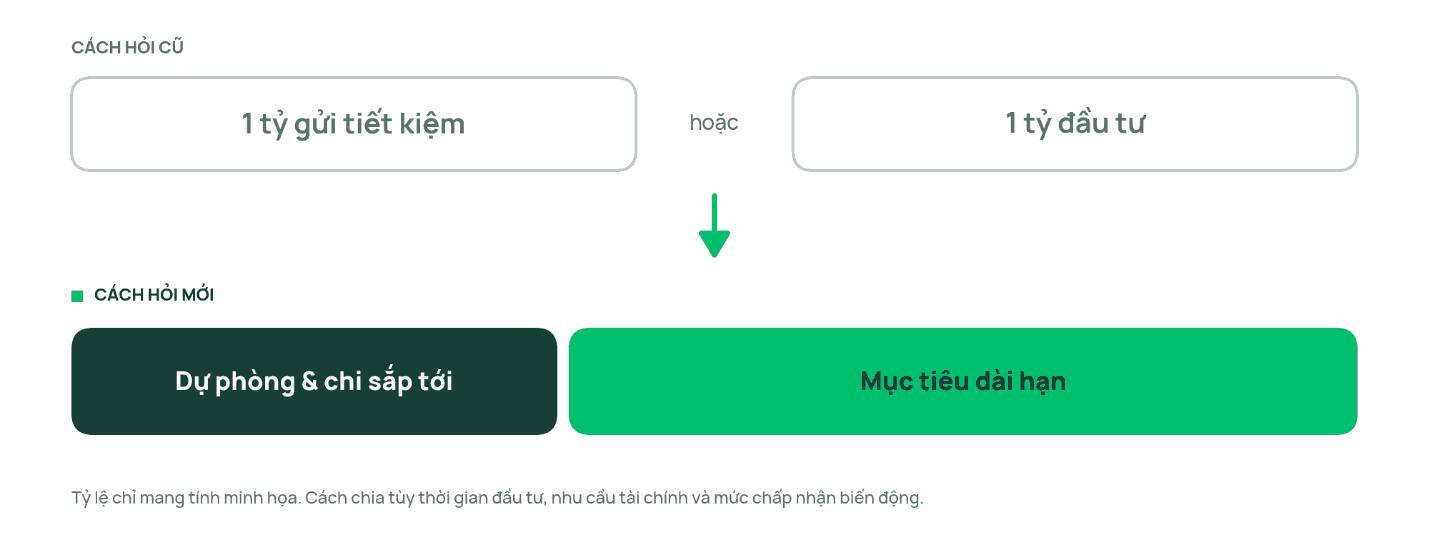
Khi thị trường còn nhiều biến số, nhiều nhà đầu tư chọn gửi tiết kiệm và chờ cơ hội đầu tư để cảm thấy an tâm hơn. Đây là lựa chọn dễ hiểu, nhất là khi lãi suất đang hấp dẫn. Nhưng với khoản tiền chưa cần dùng trong nhiều năm, chỉ gửi tiết kiệm có thể chưa phải cách tối ưu cho mục tiêu tích lũy dài hạn.
Nhìn vào sức mua sẽ thấy rõ hơn điều này. Với lãi suất 7%/năm, 1 tỷ đồng sau 10 năm có thể tăng lên gần 2 tỷ đồng. Nhưng nếu giả định lạm phát ở mức 4,45%/năm, sức mua của khoản tiền này quy về hiện tại chỉ khoảng 1,27 tỷ đồng.
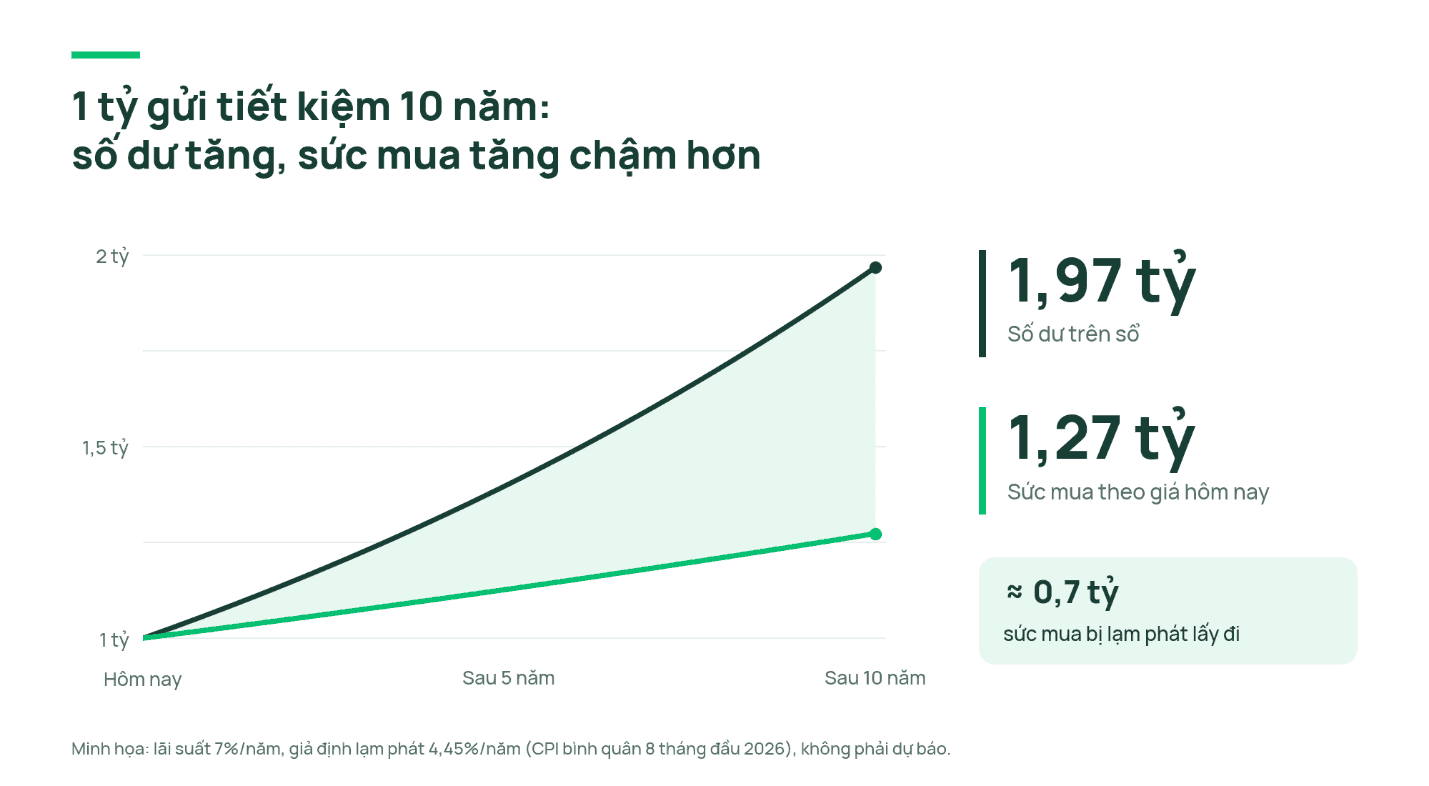
Minh họa với giả định lãi suất 7%/năm và lạm phát 4,45%/năm, không phải dự báo cho 10 năm tới.
Ngoài sức mua, còn có phần lợi nhuận có thể bị bỏ lỡ trong thời gian chờ. Thị trường có thể phục hồi trước khi tâm lý nhà đầu tư thực sự ổn định. Nếu chỉ quay lại khi mọi thứ đã có vẻ “an toàn”, nhà đầu tư có thể đã bỏ qua một phần nhịp tăng trước đó.
Điều này càng đáng cân nhắc với những khoản tiền dành cho mục tiêu nhiều năm như mua nhà, chuẩn bị tài chính cho con hay nghỉ hưu. Với những mục tiêu như vậy, câu hỏi không chỉ là “đầu tư lúc này có rủi ro không?”, mà còn là “chờ thêm có khiến kế hoạch tích lũy của mình chậm lại không?”
Không cần xuống tiền một lần để bắt đầu đầu tư
Rất khó biết đâu là thời điểm tốt nhất để bắt đầu. Khi thị trường giảm, nhiều người vẫn chờ giá thấp hơn; đến khi thị trường phục hồi, lại lo mình đã vào muộn. Nếu cứ đợi đến lúc mọi thứ đủ chắc chắn, kế hoạch đầu tư có thể tiếp tục bị lùi lại.
Một cách đơn giản hơn là chia khoản tiền dài hạn thành nhiều phần và đầu tư định kỳ hàng tháng. Phần vốn có thể được tích lũy dần vào quỹ cổ phiếu như DCDS, trong khi khoản chưa đến lượt vẫn nằm ở tiền gửi hoặc DCIP — quỹ có thanh khoản linh hoạt, nhận tiền bán trong ngày giao dịch. Nhờ đó, nhà đầu tư không phải đưa toàn bộ tiền vào thị trường cùng lúc mà vẫn giữ được sự chủ động với dòng tiền ngắn hạn.
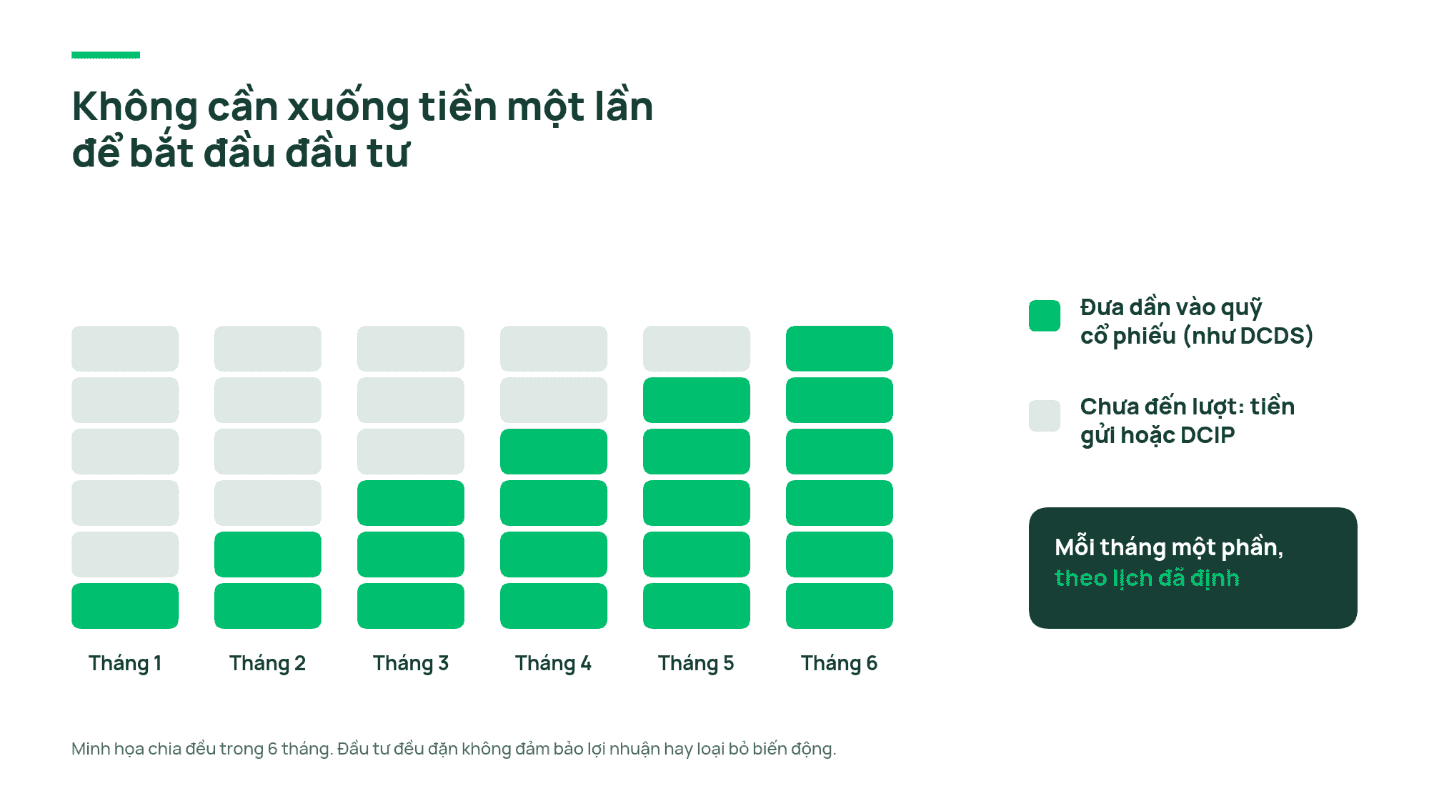
Đầu tư đều đặn không loại bỏ biến động hay đảm bảo lợi nhuận. Nhưng với những mục tiêu kéo dài nhiều năm, việc duy trì kế hoạch có thể thực tế hơn nhiều so với liên tục chờ một “thời điểm hoàn hảo” để bắt đầu.
Bài viết mang tính tham khảo và giáo dục tài chính, không phải khuyến nghị đầu tư. Hiệu suất quá khứ không đảm bảo kết quả tương lai. Giá trị đầu tư có thể thấp hơn vốn gốc. Nhà đầu tư nên đọc kỹ Bản cáo bạch và Điều lệ quỹ trước khi quyết định.