


Khi lựa chọn nào cũng có lý do để chờ
Trên thị trường quốc tế, Fed vừa nâng lãi suất thêm 0,25 điểm phần trăm, và các quỹ cổ phiếu toàn cầu ghi nhận tuần bị rút ròng lớn nhất trong chín tháng. Tâm lý thận trọng đang quay trở lại. Tại Việt Nam, VN-Index vừa lấy lại mốc 1.800 điểm đúng lúc thị trường được FTSE Russell nâng lên nhóm Thị trường mới nổi thứ cấp. Nhưng tính từ đầu năm, chỉ số mới tăng nhẹ, nhiều lần chưa giữ được vùng 1.900 điểm và diễn biến giữa các nhóm ngành phân hóa rõ. Câu hỏi “đầu tư gì” vì thế còn khó hơn câu hỏi “thị trường tăng hay giảm”.
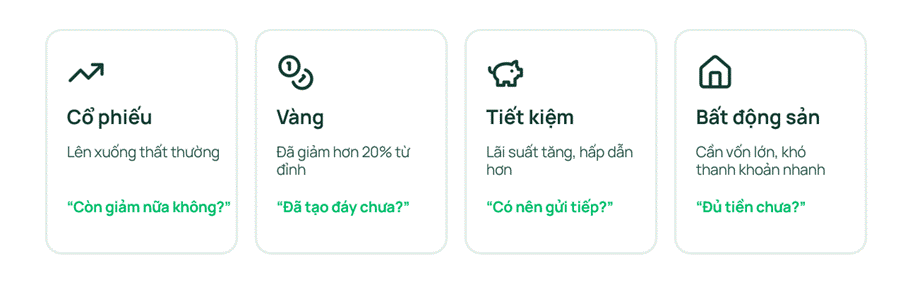
Các kênh khác cũng không đơn giản hơn. Vàng miếng trong nước từ gần 180 triệu đồng/lượng xuống quanh 147 triệu, tức người mua đầu năm đang lỗ khoảng 30 triệu mỗi lượng. Lãi suất tiết kiệm tăng trở lại, một số ngân hàng niêm yết trên 7%/năm cho kỳ hạn dài. Bất động sản vẫn cần vốn ban đầu cao và thanh khoản thấp hơn.
Mỗi lựa chọn đều đi kèm một câu hỏi: “Cổ phiếu còn giảm nữa không?”, “Vàng đã tạo đáy chưa?”, “Lãi suất đang cao, có nên tiếp tục gửi?”. Khi không câu hỏi nào có đáp án chắc chắn, “chờ thêm” trở thành lựa chọn dễ dàng nhất.
Nhưng chờ đến khi nào?
Chờ là phản ứng dễ hiểu. Giữ tiền mặt thường tạo cảm giác an toàn hơn so với việc vừa đầu tư đã gặp một nhịp giảm. Lý do để chờ cũng không thiếu. Nhà đầu tư có thể chờ thị trường điều chỉnh thêm, chờ tín hiệu rõ hơn từ Fed, chờ xem việc nâng hạng có thực sự thu hút thêm dòng vốn ngoại. Thanh khoản thị trường chứng khoán trong tháng 8 và đầu tháng 9 giảm xuống mức thấp nhất kể từ tháng 1/2025, phần nào phản ánh tâm lý thận trọng này.
Với khoản tiền dự kiến dùng trong một, hai năm tới, sự thận trọng này là cần thiết. Nhưng vấn đề không nằm ở việc chờ vài tuần hay vài tháng. Với mục tiêu 3–10 năm, câu hỏi quan trọng hơn là liệu nhà đầu tư có thể xác định được thời điểm “mọi thứ đã rõ ràng” hay không?
Nhìn lại hơn hai thập kỷ qua, thị trường hiếm khi có một thời điểm như vậy. Mỗi giai đoạn đều có lý do riêng để thận trọng. Chờ đến khi mọi thứ rõ ràng, có thể đồng nghĩa với việc chờ rất lâu và bỏ lỡ phần lớn quãng đường tích lũy.
Thời điểm hoàn hảo có thể không tồn tại
Với nhà đầu tư dài hạn, việc cố chọn một thời điểm thật đẹp để bắt đầu có thể không quan trọng như nhiều người vẫn nghĩ.
Một phân tích của Dragon Capital đặt ra ba trường hợp giả định. Cả ba nhà đầu tư đều đầu tư 10 triệu đồng mỗi tháng vào quỹ mở DCDS trong 265 tháng, từ tháng 5/2004 đến tháng 6/2026. Người thứ nhất đầu tư đều đặn theo lịch, bất kể thị trường lên hay xuống. Người thứ hai luôn mua đúng ngày có giá thấp nhất trong tháng, còn người thứ ba luôn mua vào ngày có giá cao nhất. Sau hơn 22 năm, chênh lệch kết quả giữa ba trường hợp chỉ ở mức vài phần trăm.
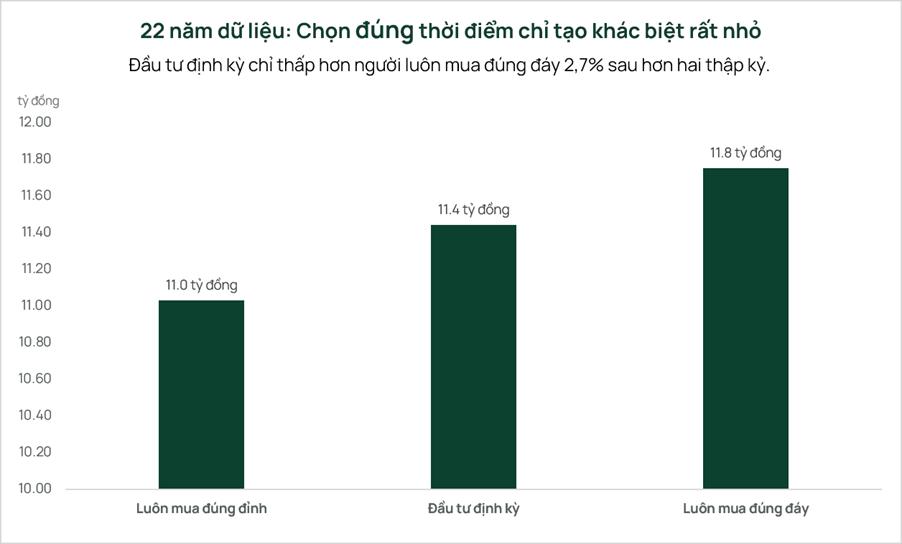
Điều này không có nghĩa thời điểm không quan trọng. Nhưng khi tiền được đầu tư đều đặn trong thời gian đủ dài, việc chọn chính xác ngày mua tạo ra khác biệt nhỏ hơn nhiều so với hình dung. Thách thức lớn hơn nằm ở việc duy trì kế hoạch qua những giai đoạn thị trường bất định khiến nhà đầu tư muốn dừng lại.
Đầu tư đều đặn để giảm áp lực chọn thời điểm
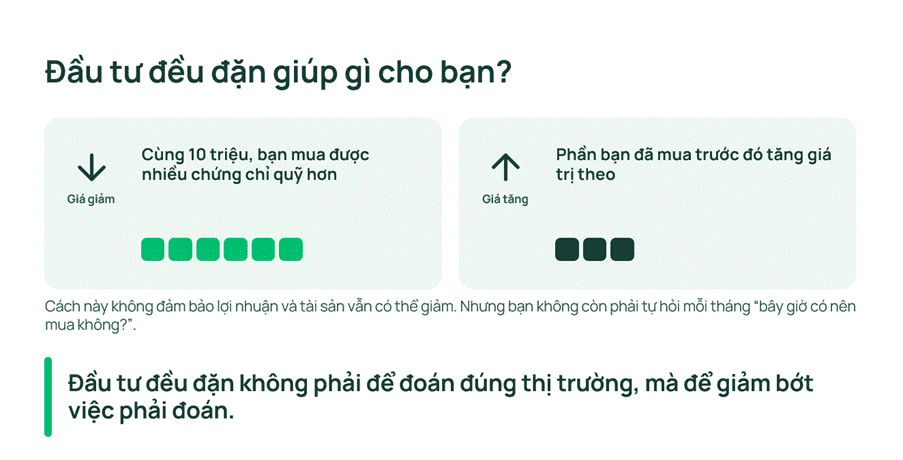
Đầu tư đều đặn không làm biến động biến mất. Điều nó thay đổi là số lần nhà đầu tư phải tự quyết định “bây giờ có nên mua không?”. Khi việc mua diễn ra theo lịch, câu hỏi đó dần được thay bằng một thói quen tích lũy, và kế hoạch không dễ bị lung lay chỉ vì thị trường vừa có một tháng tốt hay xấu.
Cách này không đảm bảo lợi nhuận, và tài sản vẫn có thể giảm khi thị trường đi xuống. Với người chưa quen chọn từng cổ phiếu hoặc không có thời gian theo dõi thị trường mỗi ngày, quỹ mở là một cách để duy trì việc đầu tư đều đặn thông qua danh mục được quản lý chuyên nghiệp. Với mục tiêu 3–10 năm, hoặc xa hơn thì câu hỏi quan trọng có lẽ không phải “tháng này có nên đầu tư?”, mà là “mình có giữ được kế hoạch khi thị trường không diễn ra như kỳ vọng?”.
Thời điểm hoàn hảo rất khó xác định. Một kế hoạch duy trì được lâu dài thì dễ kiểm soát hơn nhiều.
Bài viết mang tính tham khảo và giáo dục tài chính, không phải khuyến nghị đầu tư. Hiệu suất quá khứ không đảm bảo kết quả tương lai. Giá trị đầu tư có thể thấp hơn vốn gốc. Nhà đầu tư nên đọc kỹ Bản cáo bạch và Điều lệ quỹ trước khi quyết định.