

Một tỷ đồng là mục tiêu tài chính phổ biến mà nhiều người hướng tới. Tuy nhiên, với những người chỉ có thể dành ra một khoản tiền nhất định mỗi tháng, con số này có thể khiến việc bắt đầu trở nên khó khăn. Thay vì chỉ tập trung vào đích đến, nhà đầu tư có thể chia mục tiêu 1 tỷ đồng thành những cột mốc nhỏ, phù hợp với khả năng tài chính hiện tại để từng bước tiến gần hơn đến mục tiêu dài hạn.
Chia nhỏ mục tiêu, dễ dàng bắt đầu
Để biến mục tiêu 1 tỷ đồng thành một kế hoạch cụ thể, nhà đầu tư cần xác định số tiền có thể dành ra mỗi tháng, cột mốc đầu tiên muốn đạt được và thời gian dự kiến.
Cột mốc đầu tiên nên đủ gần để có thể đạt được trong thời gian hợp lý, đồng thời không ảnh hưởng đến chi tiêu thiết yếu hay quỹ dự phòng. Tùy vào khả năng tài chính, nhà đầu tư có thể bắt đầu từ 50 triệu đồng, sau đó tiến tới 150 triệu, 300 triệu, 500 triệu và cuối cùng là 1 tỷ đồng. Những cột mốc này có thể linh hoạt điều chỉnh theo thu nhập và kế hoạch của mỗi người.
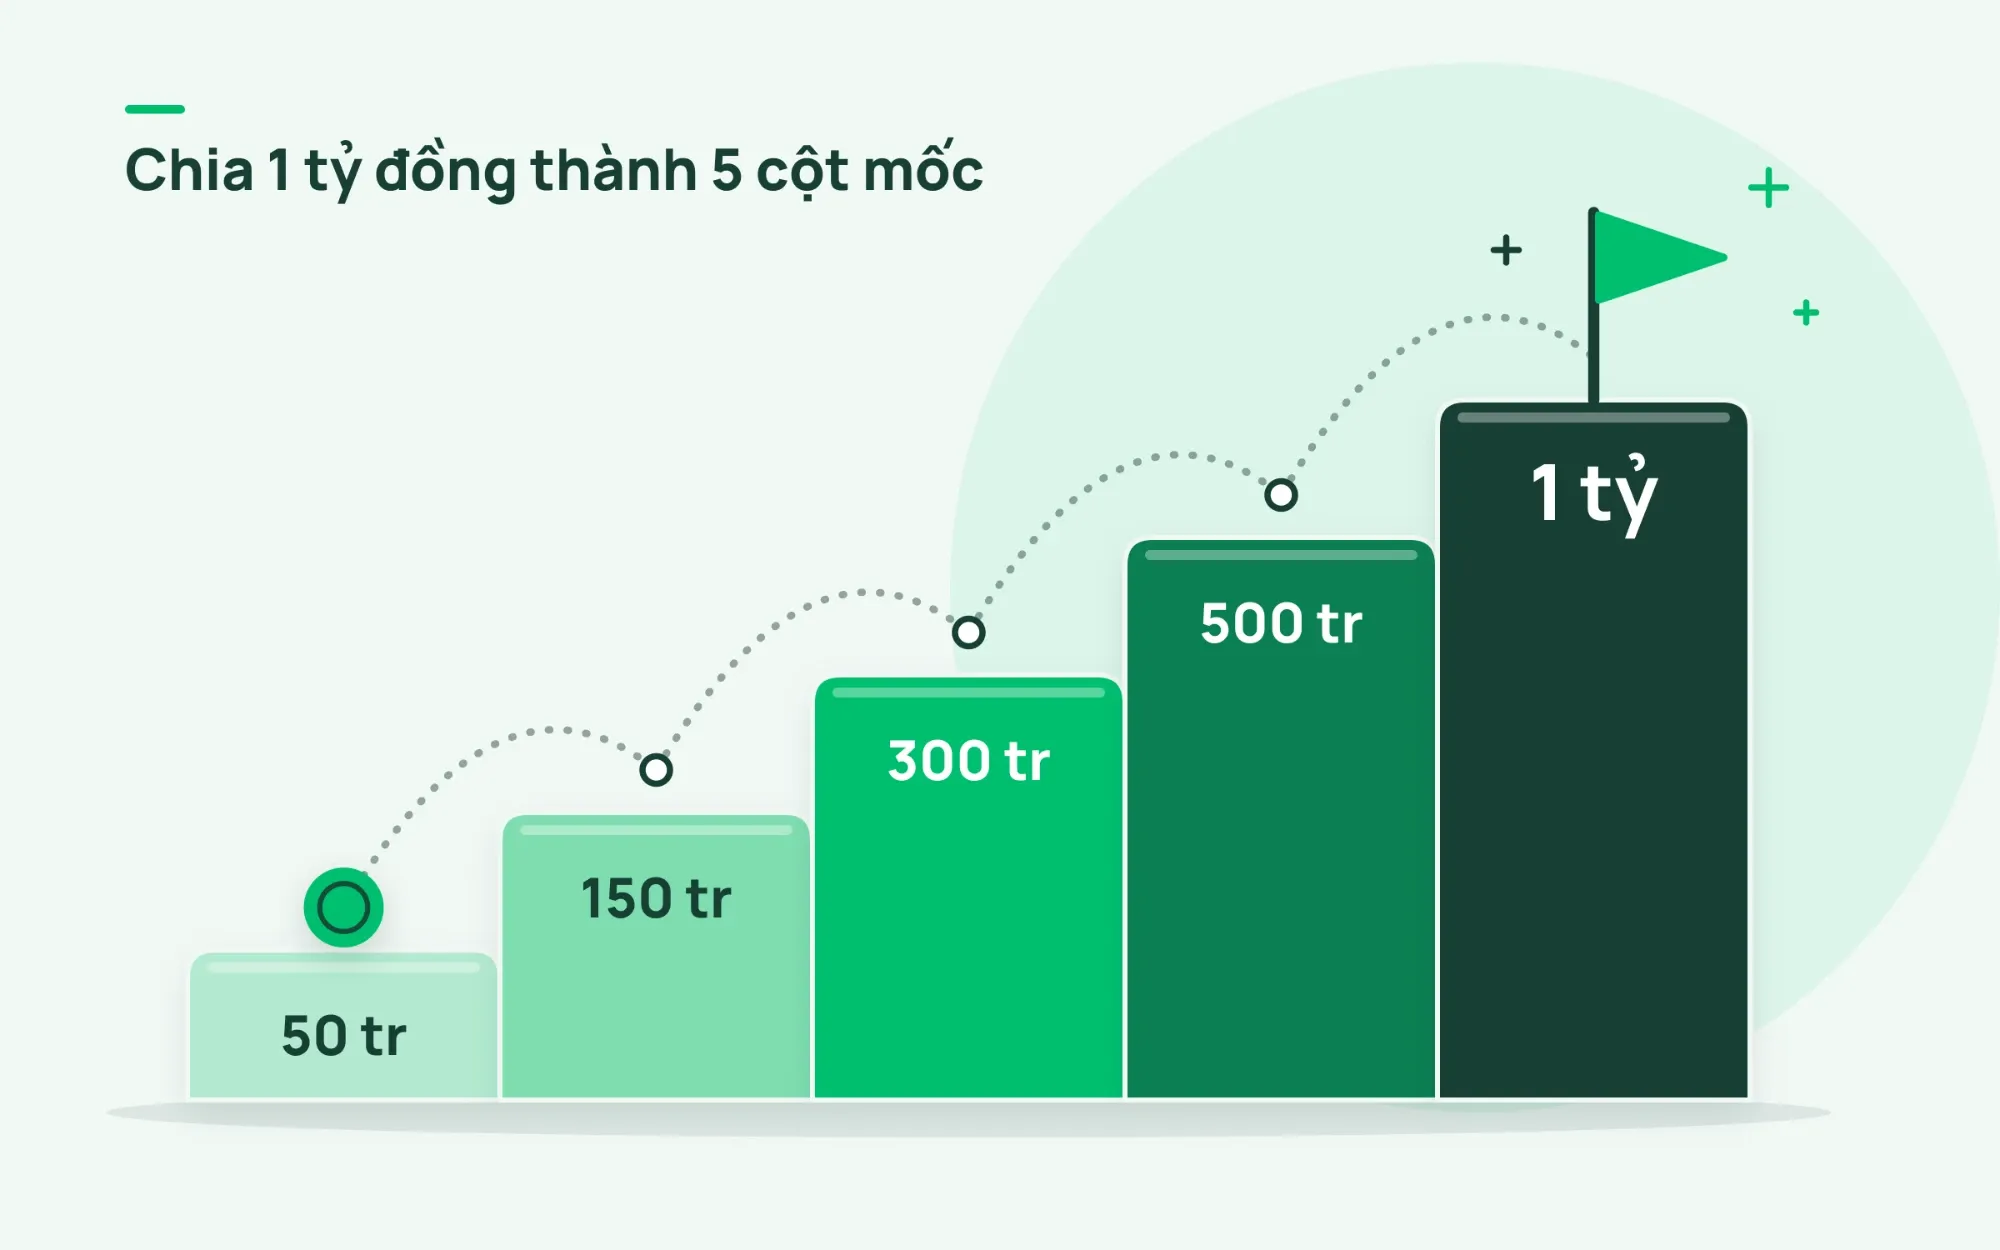
Việc chia nhỏ mục tiêu giúp nhà đầu tư dễ dàng theo dõi tiến độ và nhận thấy thành quả tích lũy qua từng giai đoạn. Từ 50 triệu đồng đầu tiên đến 150 triệu, rồi 300 triệu đồng, mỗi cột mốc đạt được đều ghi nhận kết quả của việc đầu tư đều đặn. Khi chạm 500 triệu đồng, nhà đầu tư đã hoàn thành một nửa mục tiêu về số tiền, đồng thời có thêm động lực để tiếp tục duy trì kế hoạch dài hạn.
Đầu tư 10 triệu mỗi tháng, bao lâu đạt 1 tỷ?
Giả sử bạn dành 10 triệu đồng vào cuối mỗi tháng để đầu tư vào quỹ cổ phiếu, với mức sinh lời giả định 12%/năm. Sau khoảng 5 tháng, khoản tích lũy đạt hơn 50 triệu đồng và vượt 100 triệu đồng sau 10 tháng. Tiếp tục duy trì kế hoạch, nhà đầu tư có thể đạt 150 triệu đồng sau 1 năm 3 tháng, 300 triệu đồng sau 2 năm 3 tháng và 500 triệu đồng sau 3 năm 5 tháng.
Đến tháng thứ 70, tương đương 5 năm 10 tháng, tổng tài sản có thể vượt 1 tỷ đồng, trong đó 700 triệu đồng là vốn góp và khoảng 307 triệu đồng là lợi nhuận tích lũy theo giả định.
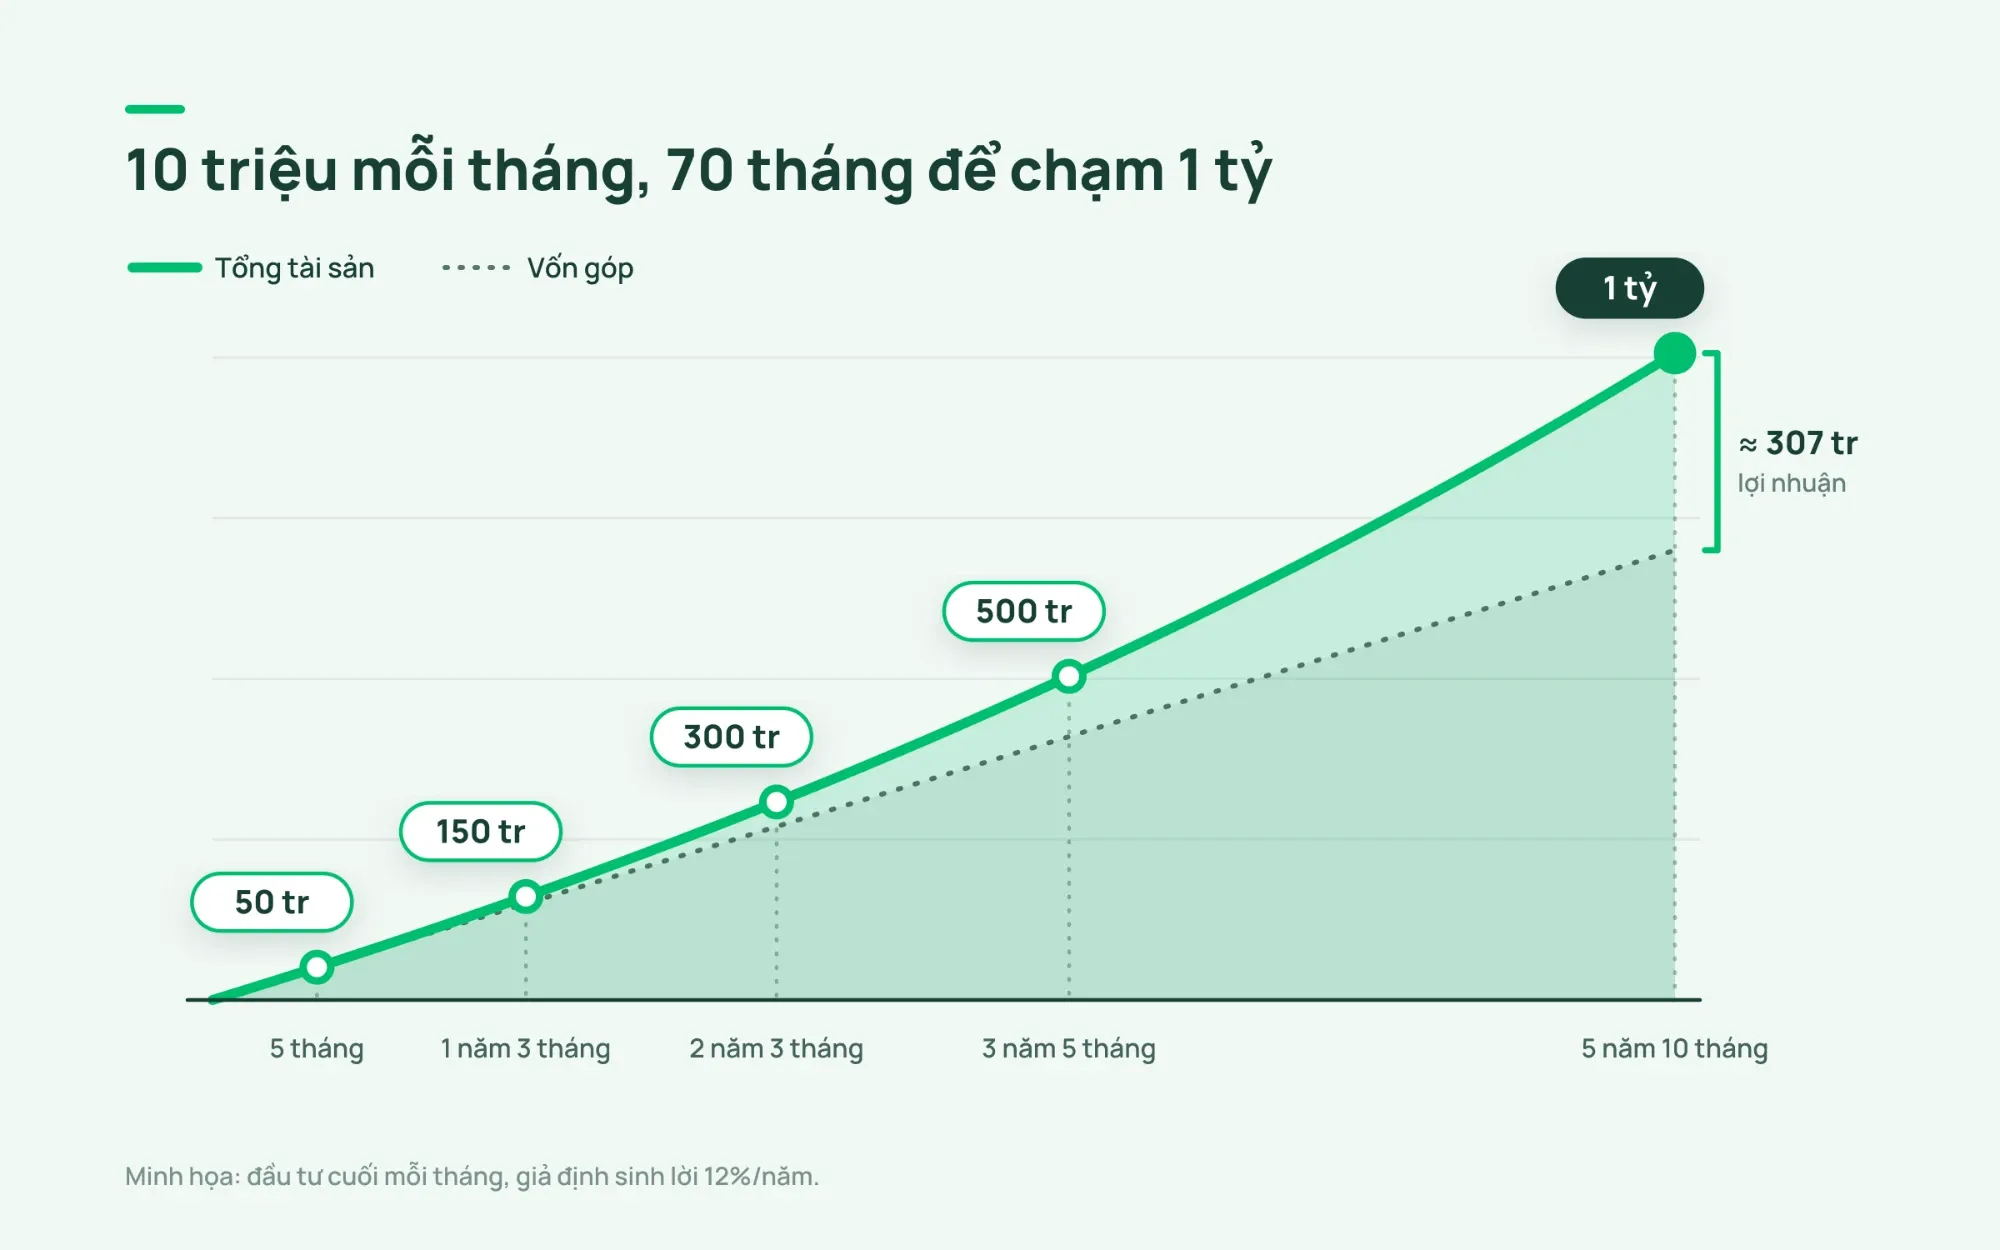
Ở những cột mốc đầu tiên, phần lớn tài sản đến từ khoản tiền đầu tư đều đặn hằng tháng. Theo thời gian, khi lợi nhuận được tái đầu tư, hiệu ứng lãi kép có thể đóng góp ngày càng lớn vào giá trị tài sản. Điều này cho thấy vai trò của việc duy trì kỷ luật đầu tư và kiên trì với mục tiêu dài hạn, thay vì cố gắng dự đoán thời điểm thị trường tăng hay giảm.
Điều chỉnh kế hoạch, không chạy theo lợi nhuận
Thời gian đạt mục tiêu không chỉ phụ thuộc vào số tiền đầu tư mỗi tháng mà còn chịu ảnh hưởng từ kết quả thị trường. Nếu mức sinh lời bình quân chỉ đạt 8%/năm thay vì 12%, với cùng khoản đầu tư 10 triệu đồng mỗi tháng, thời gian đạt 1 tỷ đồng có thể kéo dài từ 5 năm 10 tháng lên khoảng 6 năm 5 tháng. Ngược lại, nếu tăng mức đầu tư lên 15 triệu đồng mỗi tháng, thời gian có thể rút xuống còn khoảng 4 năm 4 tháng theo giả định sinh lời 12%/năm.
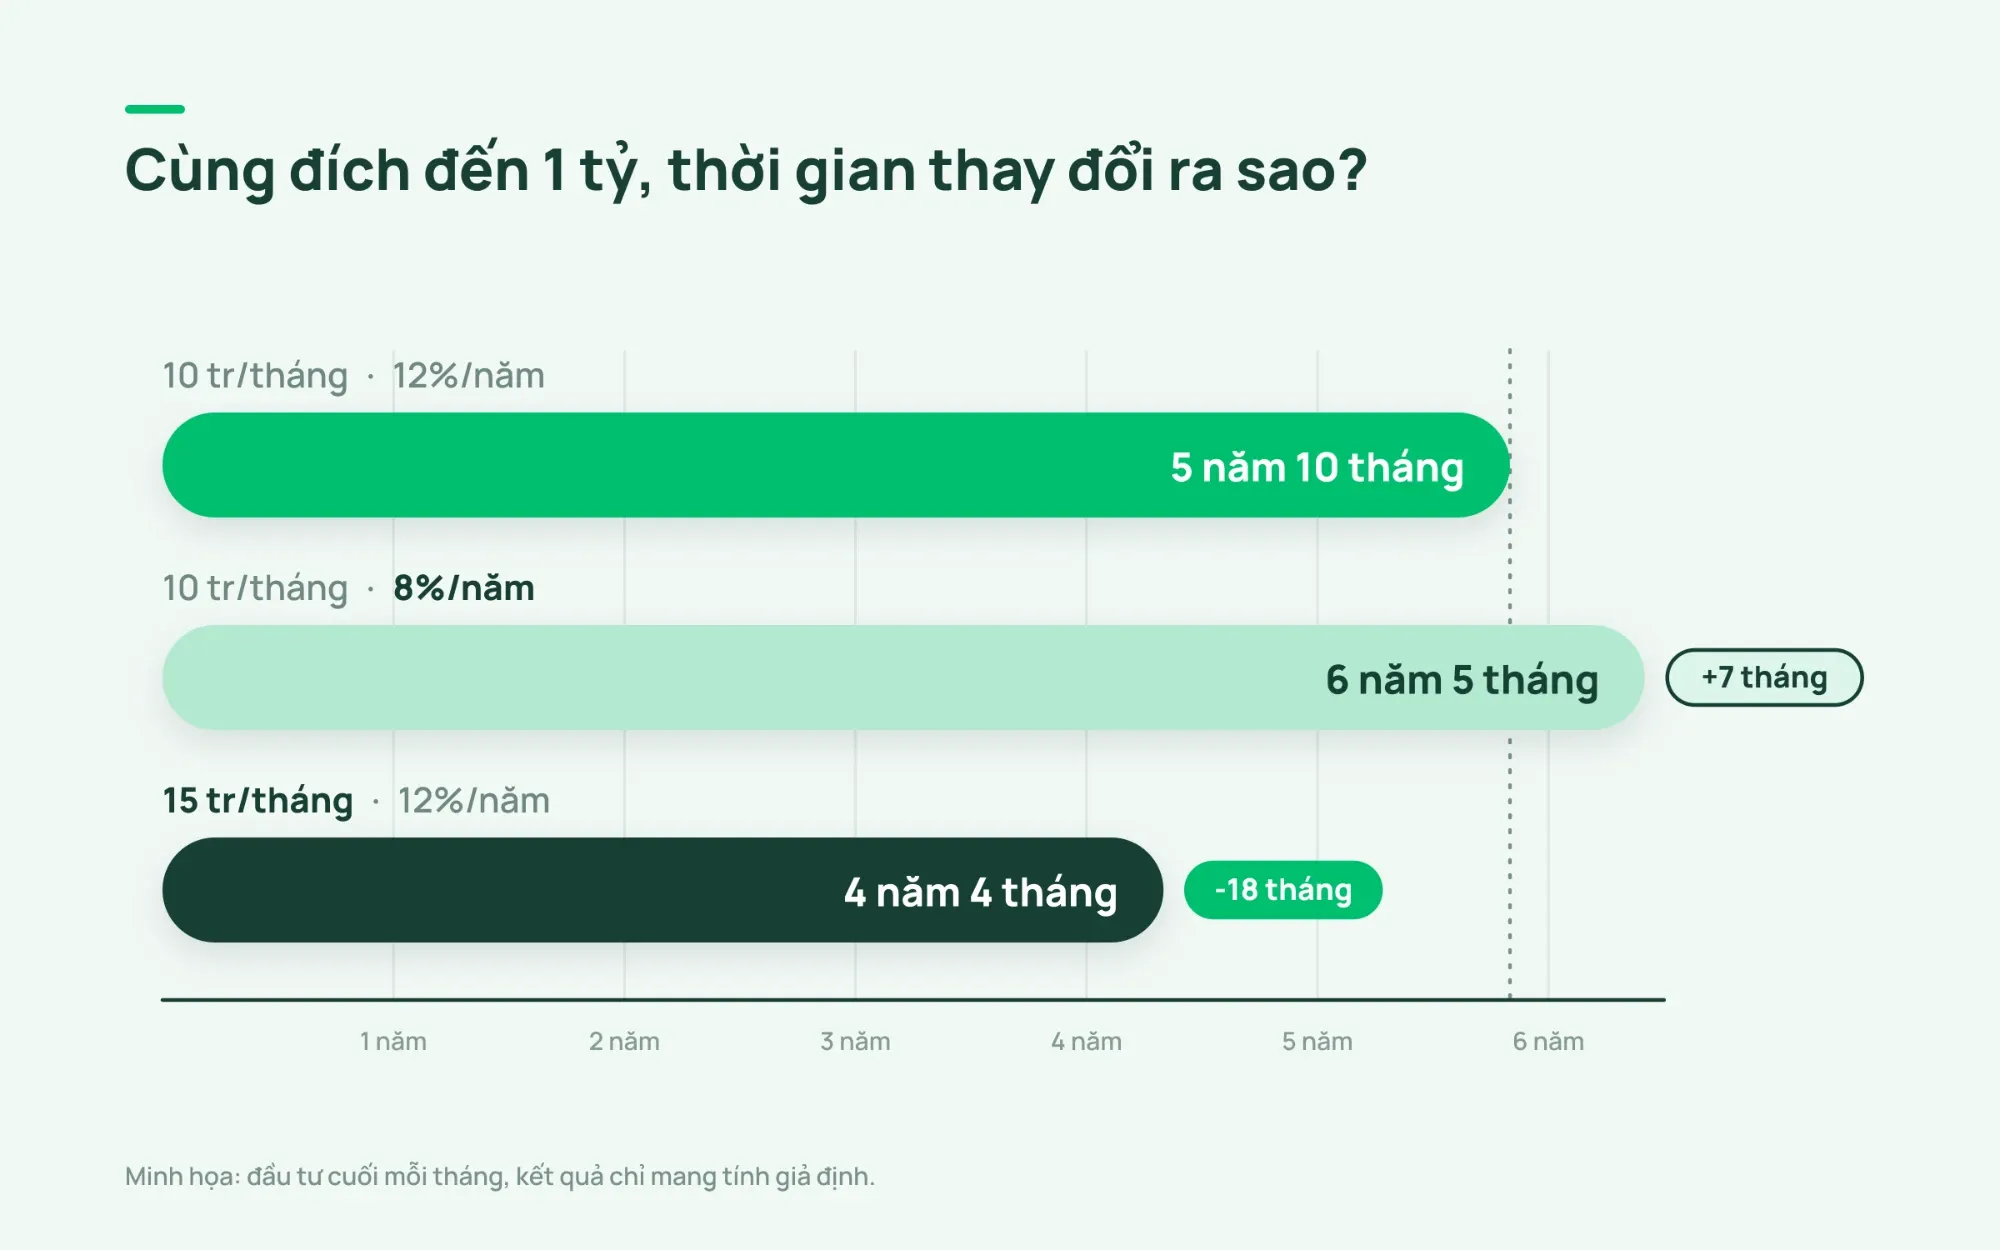
Thay vì tìm kiếm lợi nhuận cao hơn bằng cách chấp nhận thêm rủi ro, nhà đầu tư nên ưu tiên những yếu tố có thể chủ động điều chỉnh như mức đóng góp và thời gian đầu tư. Danh mục cũng cần phù hợp với thời điểm sử dụng tiền và khả năng chấp nhận biến động, đặc biệt khi mục tiêu đang đến gần. Việc đa dạng hóa, kiểm soát chi phí và xem lại kế hoạch định kỳ giúp nhà đầu tư duy trì định hướng dài hạn.
Bắt đầu từ cột mốc phù hợp với bạn
Mục tiêu 1 tỷ đồng có thể bắt đầu từ những cột mốc nhỏ hơn như 100 triệu hoặc 150 triệu đồng. Điều quan trọng là xác định khoản tiền có thể đầu tư đều đặn, chọn thời gian phù hợp và từng bước theo dõi tiến độ. Với tính năng thiết lập mục tiêu trên DragonX, nhà đầu tư có thể nhập số tiền mong muốn, thời gian dự kiến và mức đóng góp định kỳ để xây dựng và điều chỉnh kế hoạch theo khả năng tài chính của mình.
Các con số trong bài chỉ mang tính minh họa, không phải cam kết về kết quả đầu tư. Đầu tư có rủi ro, kết quả trong quá khứ không bảo đảm cho tương lai.